产业深度 体外诊断产业35年历程回顾
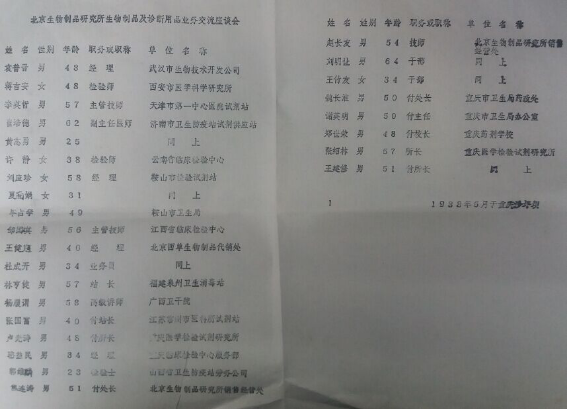
体外诊断(IVD)产业作为生物医药领域的重要分支,在过去的35年里经历了从无到有、从弱到强的跨越式发展。本文旨在回顾这一历程,梳理关键阶段与变革动力,以期为产业未来的演进提供借鉴。
一、萌芽与起步(1980年代末-1990年代中)
20世纪80年代末,中国IVD产业尚处于萌芽阶段。市场以进口产品为主导,国内仅有少数几家试剂作坊式企业,主要生产手工操作的生化试剂和简单的血球试剂。技术门槛低,标准化程度不足,产业规模有限。随着改革开放的深入,外资企业开始进入中国市场,带来了先进的技术和管理经验,同时也刺激了国内企业的初步发展。
二、成长与扩张(1990年代中-2000年代)
90年代中期至2000年代,国内IVD企业如雨后春笋般涌现,逐步实现了生化诊断、免疫诊断等领域的国产化替代。酶联免疫吸附试验(ELISA)、胶体金快速检测等技术得到普及,PCR技术开始应用于临床。这一时期,企业数量迅速增加,但普遍规模较小,研发投入不足,市场仍由外资品牌(如罗氏、雅培、西门子等)主导。
三、创新与跨越(2010年代)
进入2010年代,IVD产业迎来高速增长期。化学发光免疫分析技术逐渐成熟并实现国产化,分子诊断技术突飞猛进,基因测序成本大幅下降,推动了肿瘤精准医疗、无创产前筛查等应用。国内头部企业如迈瑞、安图、万泰等迅速崛起,通过自主研发和并购整合,提升了市场竞争力。政策方面,国家出台了一系列鼓励创新医疗器械发展的措施,加快了产品审评审批速度。行业的规范化程度提高,GMP要求严格执行,市场竞争从价格战转向质量与服务的综合比拼。
四、变革与融合(2020年代至今)
2020年以来,新冠疫情成为IVD产业发展的催化剂。核酸检测需求爆发,使得分子诊断技术深入人心,产业链上下游协同增强。后疫情时代,常规诊断需求复苏,企业加速布局自动化、智能化解决方案,如流水线实验室、POCT(即时检验)等。分级诊疗、医疗新基建等政策持续释放市场空间。资本市场对IVD领域青睐有加,投融资活跃,推动了技术创新和产业整合。
五、未来展望
回顾35年,IVD产业从技术追随到自主创新,从分散竞争到集中度提升,从国内市场到国际化布局。随着人口老龄化、慢性病负担加重以及精准医疗的普及,IVD需求将持续增长。产业发展将呈现以下趋势:一是技术融合,如微流控、人工智能与大数据在诊断中的应用;二是场景延伸,从中心实验室向基层医疗、家庭自测拓展;三是全球化竞争,国内企业将通过海外注册、合作并购等方式参与国际市场。
挑战亦不容忽视:集采压力、同质化竞争、核心原料“卡脖子”等问题亟待解决。唯有持续创新、降本增效、加强产学研合作,才能在全球IVD格局中占据更有利位置。
如若转载,请注明出处:http://www.cxaqhj.com/product/17.html
更新时间:2026-10-24 04:51:10